
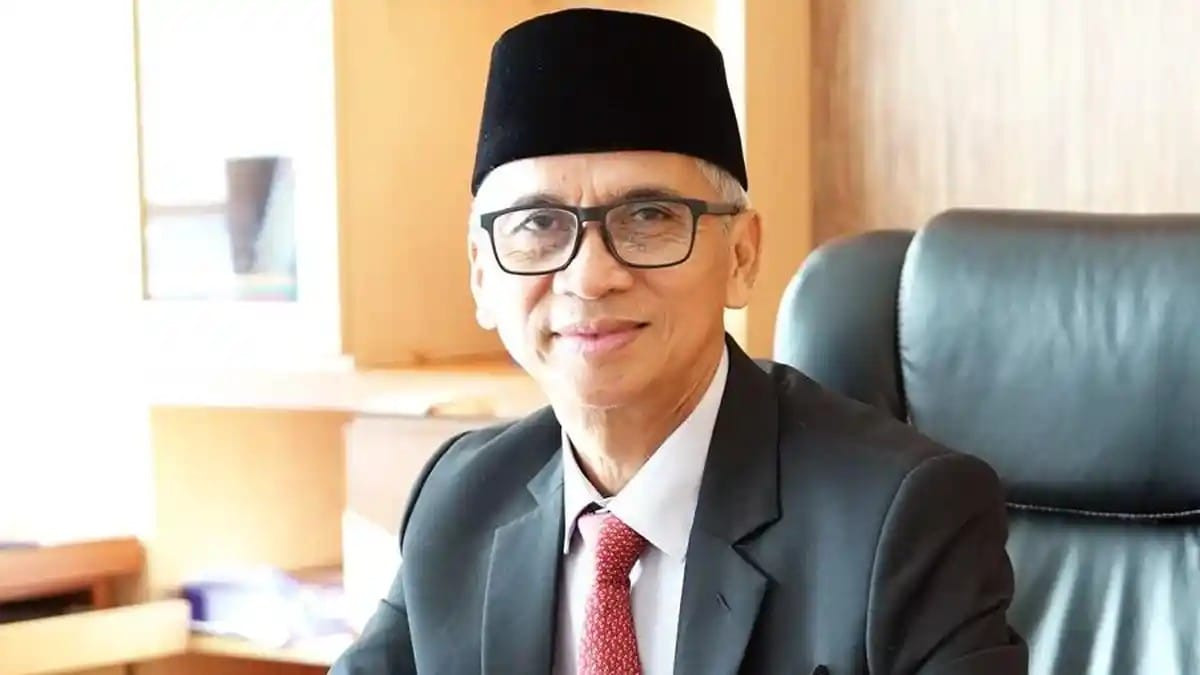
Keterangan Gambar : KPK menetapkan Ahmad Luthfi sebagai tersangka bersama Bupati Klaten Hamenang Wajar Ismoyo dan pihak swasta Amin Wahyu Utomo pada 16 Oktober 2026.
Perwirasatu.co.id, 18 Oktober 2026
Penangkapan Ahmad Luthfi H. Rahmatullah, Kepala Perwakilan Badan Pemeriksa Keuangan (BPK) Jawa Tengah, dalam operasi tangkap tangan Komisi Pemberantasan Korupsi (KPK) di Klaten menghadirkan ironi serius dalam tata kelola negara. Pejabat yang semestinya menjaga objektivitas pemeriksaan justru diduga terlibat dalam pengondisian hasil audit. Kasus ini bukan sekadar ujian bagi individu, melainkan juga bagi kredibilitas pengawasan keuangan publik.
KPK menetapkan Ahmad Luthfi sebagai tersangka bersama Bupati Klaten Hamenang Wajar Ismoyo dan pihak swasta Amin Wahyu Utomo pada 16 Oktober 2026. Penindakan tersebut menyita perhatian karena mempertemukan dua posisi strategis: pemegang kekuasaan pemerintahan daerah dan pejabat lembaga pemeriksa keuangan. Jika dugaan penyimpangan itu terbukti, persoalannya melampaui transaksi uang. Yang dipertaruhkan ialah independensi audit, instrumen penting untuk memastikan anggaran digunakan secara bertanggung jawab.
Ahmad Luthfi bukan pejabat tanpa pengalaman. Ia menyelesaikan pendidikan D-III Akuntansi di STAN pada 1989, meraih gelar Sarjana Akuntansi dari Universitas Padjadjaran pada 1999, serta Magister Ilmu Hukum pada 2011. Ia juga pernah memimpin perwakilan BPK di Papua Barat dan Gorontalo sebelum bertugas di Jawa Tengah. Profil resmi BPK mencantumkan tiga jenjang pendidikan tersebut, sertifikasi profesional, serta sejumlah tanda kehormatan. Karena itu, penyebutan “enam gelar” perlu diperjelas: sertifikasi dan penghargaan tidak sama dengan gelar akademik.
Ironi itu menjadi tajam ketika rekam jejak panjang berhadapan dengan dugaan penyalahgunaan kewenangan. Pendidikan dan pengalaman semestinya memperkuat kemampuan seorang auditor untuk membedakan kepentingan publik dari kepentingan pribadi. Namun, kompetensi teknis tidak otomatis menjamin integritas. Justru semakin strategis jabatan seseorang, semakin besar tanggung jawabnya menjaga proses pemeriksaan dari tekanan, transaksi, dan konflik kepentingan.
Menurut konstruksi perkara yang dipaparkan KPK, pemeriksaan laporan keuangan Pemerintah Kabupaten Klaten pada April 2026 menemukan kelebihan pembayaran honorarium sekitar Rp5 miliar. Rinciannya meliputi sekitar Rp4,16 miliar terkait honorarium narasumber yang tidak sesuai dengan jam pelaksanaan dan Rp1,02 miliar terkait kelebihan honor kegiatan. Jika dijumlahkan, rinciannya mencapai Rp5,18 miliar. KPK menduga temuan tersebut menjadi bagian dari pembahasan untuk mengubah laporan hasil pemeriksaan.
Penyidik juga menyebut Ahmad Luthfi diduga meminta Rp600 juta kepada Hamenang. Setelah negosiasi, jumlah yang disepakati disebut sebesar Rp400 juta. KPK menduga dua temuan kelebihan pembayaran itu kemudian dihapus dari laporan hasil pemeriksaan. Keterangan tersebut merupakan dugaan penyidik yang harus diuji melalui proses peradilan, bukan kesimpulan bahwa para tersangka telah terbukti bersalah. Namun, apabila terbukti, praktik semacam itu akan memperlihatkan betapa berbahayanya ketika temuan audit diduga dapat dinegosiasikan.
Audit keuangan bukan sekadar pekerjaan administratif. Hasilnya menjadi bahan bagi pemerintah, DPR, DPRD, dan masyarakat untuk menilai kewajaran laporan keuangan serta menindaklanjuti persoalan yang ditemukan. Ketika temuan penting diduga dihilangkan, fungsi koreksi berisiko melemah. Pemerintah daerah dapat kehilangan dorongan untuk memperbaiki tata kelola, sementara masyarakat kehilangan salah satu instrumen untuk mengawasi penggunaan uang publik.
Karena itu, predikat Wajar Tanpa Pengecualian (WTP) tidak boleh diperlakukan sebagai sertifikat bahwa suatu pemerintahan bebas dari korupsi. Opini audit menilai kewajaran penyajian laporan keuangan berdasarkan kriteria pemeriksaan, bukan menjamin seluruh kegiatan pemerintahan bersih dari penyimpangan. Mengejar opini yang baik tanpa membenahi substansi pengelolaan anggaran justru berisiko mengubah akuntabilitas menjadi pencitraan.
Perkara Klaten semestinya mendorong evaluasi serius terhadap pengendalian internal BPK. Bagaimana perubahan temuan ditelaah? Siapa yang berwenang menyetujuinya? Apakah setiap perubahan terdokumentasi dan dapat diperiksa kembali? Pertanyaan ini perlu dijawab melalui pemeriksaan yang transparan, bukan spekulasi. BPK juga perlu menjelaskan mekanisme pencegahan intervensi serta perlindungan terhadap auditor yang mempertahankan temuan berdasarkan bukti.
Ukuran seorang auditor bukan panjangnya masa pengabdian, banyaknya gelar, atau deretan penghargaan, melainkan keteguhannya menjaga kebenaran. Ahmad Luthfi dan para tersangka lainnya tetap berhak atas proses hukum yang adil. Namun, publik berhak menuntut pengungkapan perkara secara terbuka dan pembenahan sistem yang memungkinkan penyimpangan terjadi. Sebab, ketika lembaga pemeriksa kehilangan independensi, yang terancam bukan hanya reputasi institusi, melainkan kepercayaan masyarakat terhadap negara dalam menjaga setiap rupiah uang publik.
Sumber: Dwi Taufan Hidayat



LEAVE A REPLY