
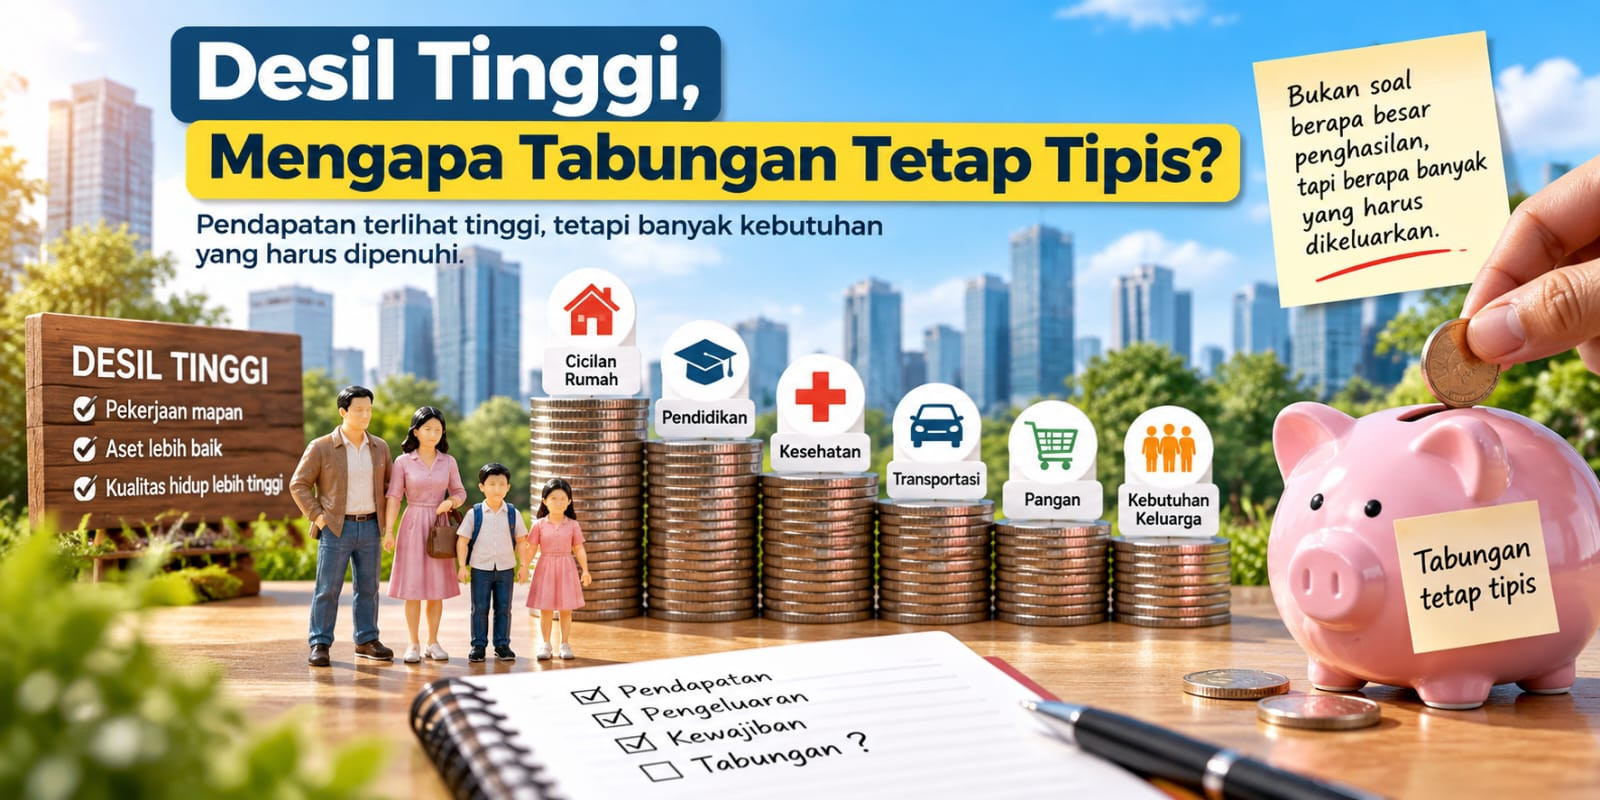
Keterangan Gambar : Badan Pusat Statistik menjelaskan, desil merupakan pemeringkatan relatif keluarga berdasarkan berbagai karakteristik sosial ekonomi
Perwirasatu.co.id , Jakarta - Masuk desil kesejahteraan tinggi tidak otomatis membuat keluarga kota memiliki ruang finansial longgar. Di balik pekerjaan dan aset yang tampak mapan, pendapatan dapat terserap cicilan, pendidikan, kesehatan, transportasi, pangan, serta kebutuhan keluarga. Di sinilah statistik kesejahteraan bertemu realitas rumah tangga: posisi relatif seseorang bisa tinggi, sementara kemampuan menyisihkan uang setiap bulan tetap terbatas ketika kebutuhan rutin keluarga terus meningkat tajam.
Badan Pusat Statistik menjelaskan, desil merupakan pemeringkatan relatif keluarga berdasarkan berbagai karakteristik sosial ekonomi. Keluarga dibagi menjadi sepuluh kelompok, dengan desil 10 sebagai kelompok kesejahteraan relatif tertinggi. Namun, desil bukan ukuran nominal pendapatan, kekayaan, maupun jumlah tabungan. Keluarga dalam desil yang sama pun belum tentu memiliki pendapatan dan pengeluaran yang sama. Penjelasan ini disampaikan BPS pada 21 Agustus 2026 dan dipublikasikan 22 Agustus 2026.
Perbedaan tersebut penting karena istilah desil kerap dibaca seperti label kelas ekonomi. Padahal, seseorang yang berada pada desil tinggi belum tentu memiliki uang tunai berlimpah. Posisi tersebut dibentuk dari kombinasi karakteristik sosial ekonomi, termasuk perumahan, aset, pendidikan, pekerjaan, kesehatan, komposisi keluarga dan berbagai indikator lainnya.
Masalah menjadi lebih rumit ketika ukuran kesejahteraan dibandingkan dengan kemampuan menabung. Pendapatan yang relatif tinggi dapat tetap terasa sempit jika harus menopang banyak anggota keluarga, membayar cicilan rumah dan kendaraan, membiayai pendidikan, kesehatan, serta ongkos mobilitas. Dalam kondisi seperti itu, keluarga mungkin mampu mempertahankan konsumsi dan memenuhi kewajiban, tetapi tidak memiliki ruang besar untuk membangun cadangan dana.
Data Lembaga Penjamin Simpanan yang diberitakan Kontan pada 19 Mei 2026 memberikan salah satu gambaran tekanan tersebut. Simpanan nasabah dengan saldo di bawah Rp100 juta pada Maret 2026 hanya tumbuh 1,8 persen secara tahunan, melambat dari 4,4 persen pada Februari 2026 dan 6,8 persen pada Maret 2025. Angka ini tidak dapat dianggap sebagai ukuran langsung kemampuan menabung seluruh kelas menengah, tetapi menunjukkan adanya perlambatan pada kelompok simpanan kecil.
Tekanan kelas menengah juga terlihat dalam kajian Katadata Insight Center yang dipublikasikan Databoks pada 11 Maret 2026. Proporsi kelas menengah disebut turun dari 21,4 persen pada 2019 menjadi 16,6 persen pada 2025. Kajian tersebut menempatkan biaya hidup, kebutuhan dasar, pendidikan, kesehatan dan perumahan sebagai sejumlah isu yang berkaitan dengan tekanan terhadap daya beli.
Di titik inilah muncul paradoks. Keluarga dapat berada pada posisi kesejahteraan relatif tinggi, tetapi belum tentu memiliki ketahanan finansial yang kuat. Kemampuan membayar kebutuhan bulan ini berbeda dengan kemampuan menghadapi kehilangan pekerjaan, biaya pengobatan mendadak, kenaikan biaya pendidikan atau kebutuhan keluarga lainnya.
Karena itu, membaca kondisi ekonomi rumah tangga hanya dari desil dapat menghasilkan kesimpulan yang terlalu sederhana. Desil menjawab pertanyaan tentang posisi relatif keluarga dibandingkan keluarga lain. Tabungan menjawab pertanyaan berbeda: berapa besar ruang keuangan yang tersisa setelah pendapatan dikurangi kebutuhan dan kewajiban.
Perbedaan itu juga menjelaskan mengapa keluarga yang secara statistik tampak relatif sejahtera dapat merasa sulit menabung. Persoalannya bukan selalu pendapatan yang terlalu kecil, melainkan pertemuan antara pendapatan, jumlah tanggungan, biaya hidup, cicilan, kebutuhan sosial dan ketidakpastian masa depan.
Bahkan, ketika penghasilan meningkat, ruang menabung belum tentu ikut membesar. Standar hidup dapat berubah, kebutuhan keluarga bertambah, dan sebagian pendapatan tambahan terserap untuk mempertahankan kualitas hidup. Karena itu, peningkatan pendapatan nominal tidak otomatis identik dengan peningkatan ketahanan finansial.
Di sinilah kebijakan publik perlu membaca angka secara hati-hati. Desil dapat membantu pemerintah menentukan sasaran program, tetapi tidak seharusnya diperlakukan sebagai ukuran tunggal kemapanan. Kondisi rumah tangga membutuhkan pembacaan yang lebih lengkap, termasuk pendapatan, pengeluaran, aset, utang, jumlah anggota keluarga dan kemampuan menghadapi guncangan ekonomi.
Desil adalah peta posisi, bukan cermin seluruh kehidupan finansial. Seseorang bisa berada pada desil tinggi dan tetap menghitung sisa uang menjelang akhir bulan. Statistik tidak selalu bertentangan dengan pengalaman tersebut. Keduanya hanya mengukur sisi yang berbeda. Desil menunjukkan posisi relatif, sedangkan kemampuan menabung menunjukkan seberapa luas ruang bernapas ekonomi sebuah keluarga.
Sumber
(Dwi Taufan Hidayat)


LEAVE A REPLY